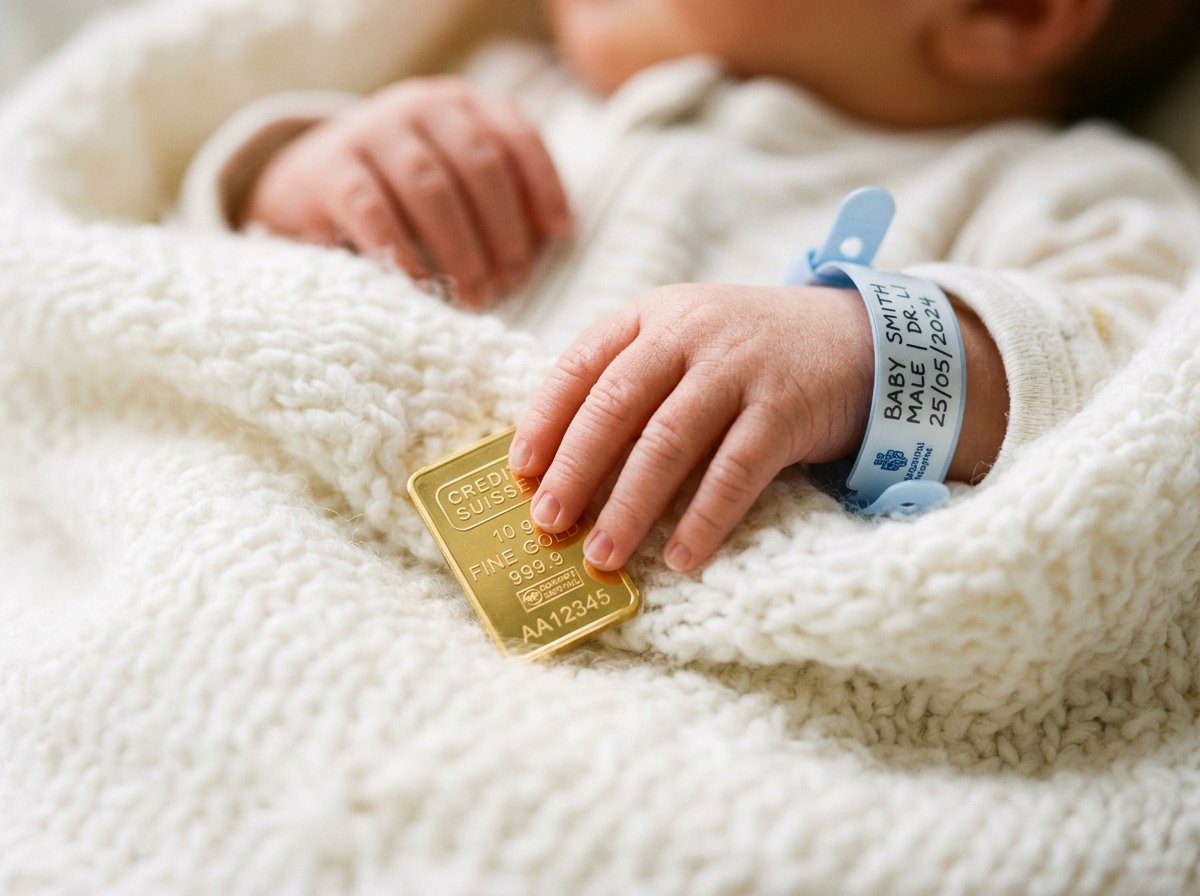
En Canadá, construir un patrimonio de seis o siete cifras para un hijo antes de sus 20 o 25 años no depende de ganar una lotería ni de recibir una herencia multimillonaria; es el resultado matemático de combinar el interés compuesto desde temprana edad con herramientas reguladas como el seguro de vida permanente (Permanent Life Insurance: Universal Life o Whole Life) y el plan de ahorro educativo registrado (RESP).
La inmensa mayoría de las familias inmigrantes en Alberta cometen el costoso error de postergar la construcción financiera de sus hijos hasta que cumplen la mayoría de edad. Para ese momento, han desperdiciado las dos décadas de mayor multiplicación exponencial del dinero y deben asumir costos de asegurabilidad hasta cinco veces más altos. En la industria de seguros en Canadá, una vez que el bebé cumple 15 días de nacido ya es posible iniciar el trámite de su póliza permanente: aprovechar este momento inicial es el secreto financiero mejor guardado de las familias con visión generacional.
1. La Física del Dinero: Por qué la Edad 0 es la ventana más poderosa
Albert Einstein definió el interés compuesto como la octava maravilla del mundo: «Quien lo entiende, lo gana; quien no, lo paga». En el mundo de las finanzas personales en Canadá, el activo más escaso no es el capital, sino el tiempo ininterrumpido de capitalización.
A través de la Regla del 72, sabemos cuántos años tarda un capital en duplicarse dividiendo 72 entre la tasa de rendimiento anual esperada. Si una inversión genera un rendimiento promedio del 7.2% anual, el dinero se duplica cada 10 años. Si comienzas a los 0 años:
- A los 10 años, el dinero se ha duplicado una vez.
- A los 20 años, se ha duplicado dos veces (x4).
- A los 30 años, se ha duplicado tres veces (x8).
- A los 50 años, ese mismo capital inicial se ha multiplicado por 32 veces sin que tengas que aportar un solo dólar adicional.
Cuando un padre empieza a los 25 años de su hijo, ha perdido las tres primeras duplicaciones, obligándolo a aportar diez veces más dinero mensual para alcanzar la misma meta.
2. Las 3 herramientas reguladas para crear patrimonio infantil en Canadá
Para construir una base patrimonial inexpugnable, en Carlos D. Castillo y bajo los lineamientos de la industria financiera canadiense recomendamos una arquitectura de tres pilares:
🏛️ La Tríada del Patrimonio Infantil en Canadá:
1. Seguro de Vida Permanente (Universal Life o Whole Life): Garantía de asegurabilidad médica de por vida + acumulación de valor en efectivo (Cash Value) con crecimiento protegido de impuestos (tax-sheltered).
2. RESP (Registered Education Savings Plan): Subvención federal directa (CESG) del 20% gratuita del gobierno canadiense (hasta $7,200 CAD) para sus estudios postsecundarios.
3. Transición al TFSA a los 18 Años: Traspaso del rendimiento acumulado al Tax-Free Savings Account cuando alcance la mayoría de edad en Alberta.
3. La estrategia del Seguro de Vida Permanente (Universal Life y Whole Life)
Muchos padres se preguntan: «¿Para qué necesita un seguro de vida un bebé si no tiene deudas ni ingresos que reponer?». La respuesta radica en comprender que una póliza de vida permanente para menores no es un gasto fúnebre; es un vehículo de blindaje patrimonial y transferencia de riqueza.
Esta estrategia, implementada con las principales aseguradoras canadienses (como Canada Life, Manulife, Sun Life o Equitable) a través de Seguro Permanente (Universal Life o Whole Life), ofrece ventajas únicas:
- Asegurabilidad Garantizada de por Vida: Al contratar la póliza a partir de los 15 días de nacido mientras el bebé está sano, queda protegido de por vida. Si en su niñez, adolescencia o adultez desarrolla alguna condición de salud (como asma severa, diabetes juvenil o afecciones cardíacas), ninguna aseguradora podrá cancelarle la cobertura ni encarecerla. Además, se pueden incorporar opciones de compra de seguro garantizado a futuro sin nuevos exámenes médicos.
- Póliza Pagada en 10 o 20 Años: Puedes estructurar el plan para que quede completamente pagado cuando el niño cumpla 10 o 20 años. Nunca más tendrá que pagar una prima mensual en su vida adulta.
- Valor de Rescate en Efectivo (Cash Value): La póliza acumula dinero año tras año con ventajas impositivas (mediante rendimientos de inversión en Universal Life o dividendos en pólizas participantes Whole Life). A los 20 o 25 años, el joven puede solicitar un préstamo garantizado sobre su póliza o acceder a fondos para la cuota inicial de su primera vivienda en Calgary o Edmonton, mientras su cobertura de vida sigue intacta.
Marco Regulatorio Federal (CRA): Las pólizas de seguro de vida permanente exentas en Canadá permiten que el crecimiento del valor en efectivo dentro de la póliza crezca libre de impuestos corporativos e individuales bajo la sección 148 del Income Tax Act. Consulta las directrices oficiales en canada.ca/revenue-agency.
4. Tabla: Cuenta bancaria tradicional vs. Estrategia Integral
Veamos la diferencia entre el método tradicional que usan la mayoría de familias y una estrategia financiera profesional:
| Criterio Financiero | Cuenta de Ahorro del Banco | Estrategia Integral (Seguro Permanente + RESP) |
|---|---|---|
| Rendimiento Anual Promedio | 0.5% – 1.5% (Pierde frente a la inflación) | Rendimiento competitivo histórico (inversiones en Universal Life o dividendos en Whole Life) + 20% subvención CESG |
| Impacto de Impuestos (CRA) | Pagas impuestos cada año sobre los intereses ganados | Crecimiento diferido y exento de impuestos |
| Aporte Gratuito del Gobierno | $0 CAD | Hasta $7,200 CAD en subsidio federal para educación |
| Protección Médica de por Vida | Ninguna | Cobertura permanente blindada a partir de los 15 días de nacido |
| Uso de los Fondos a los 20 Años | Solo lo que hayas logrado no gastar | Fondo líquido para inicial de casa, universidad o empresa |
5. Simulación Real: El caso de una familia en Calgary ($200 CAD/mes)
📊 Ejemplo Práctico: Familia Martínez en Calgary, Alberta
Al nacer su hijo Mateo, una vez cumplidos sus primeros 15 días de vida, sus padres deciden redirigir $200 CAD mensuales ($100 a un Seguro de Vida Permanente —Universal Life o Whole Life— y $100 al RESP):
• A los 18 años (Universidad): El RESP cuenta con más de $42,000 CAD (gracias a sus aportes, los rendimientos y los $7,200 CAD que regaló el gobierno federal). Mateo estudia sin deudas universitarias.
• A los 20 años (Póliza Pagada): El seguro permanente está 100% pagado. Mateo tiene una cobertura de vida garantizada superior a $350,000 CAD y un valor en efectivo disponible que sigue creciendo solo.
• A los 50 años (Patrimonio Generacional): Sin haber puesto un solo dólar más desde los 20 años, el valor acumulado de esa póliza supera los $850,000 CAD gracias a cinco décadas de interés compuesto ininterrumpido.
6. 3 errores comunes que destruyen el futuro financiero de tus hijos
- Confiar en una cuenta bancaria infantil: Dejar el dinero en el banco garantiza que la inflación reduzca el poder adquisitivo en más de un 40% en 18 años.
- Esperar a que el niño sea mayor para asegurarlo: La salud no tiene garantía futura. Una condición médica detectada a los 7 o 12 años puede cerrarle las puertas a un seguro de por vida.
- No solicitar la subvención del RESP por desinformación: Miles de familias hispanas dejan millones de dólares sobre la mesa del gobierno federal canadiense simplemente por no abrir la cuenta adecuada.
7. Preguntas Frecuentes
Carlos D. Castillo
Asesor Financiero y de Seguros con más de 30 años de experiencia internacional y más de una década asesorando a familias y empresarios en Alberta y Canadá. Representante independiente vinculado a Greatway Financial. Su misión es democratizar la educación financiera y ayudar a la comunidad hispana a construir riqueza generacional sólida y libre de incertidumbre.
Aviso Legal & Compliance: Este artículo tiene fines exclusivamente educativos e informativos y no constituye asesoramiento financiero, legal ni fiscal personalizado. El rendimiento pasado de pólizas participantes o fondos de inversión no garantiza resultados futuros. Los dividendos en pólizas permanentes dependen del desempeño de la cuenta participante de cada aseguradora canadiense regulada. Las subvenciones del RESP están sujetas a los criterios de elegibilidad del Gobierno de Canadá. Para un plan adaptado a tu situación individual, consulta a un asesor de seguridad financiera con licencia activa en tu provincia. Carlos D. Castillo opera bajo supervisión de Greatway Financial MGA.